اطلاعیه شماره 26 سازمان امور مالیاتی کشور | مزایای تسریع در اقدامات مربوط به صورتحساب های فروش
مجموعه قوانین و الزامات مربوط به سامانه مودیان و اظهارنامه ارزش افزوده دوره چهارم سال 1402 بر اساس اطلاعیه شماره 26 سازمان امور مالیاتی کشور، شامل مهلت ثبت 21 روزه صورتحسابهای الکترونیکی، آثار عدم تایید صورتحسابهای نسیه توسط خریداران تا پایان فروردین 1403 و تاثیرات معاملات حقالعملکاری بر حد مجاز ماده 6.
سامانه مودیان و اظهارنامه ارزش افزوده | راهنمای دوره چهارم 1402
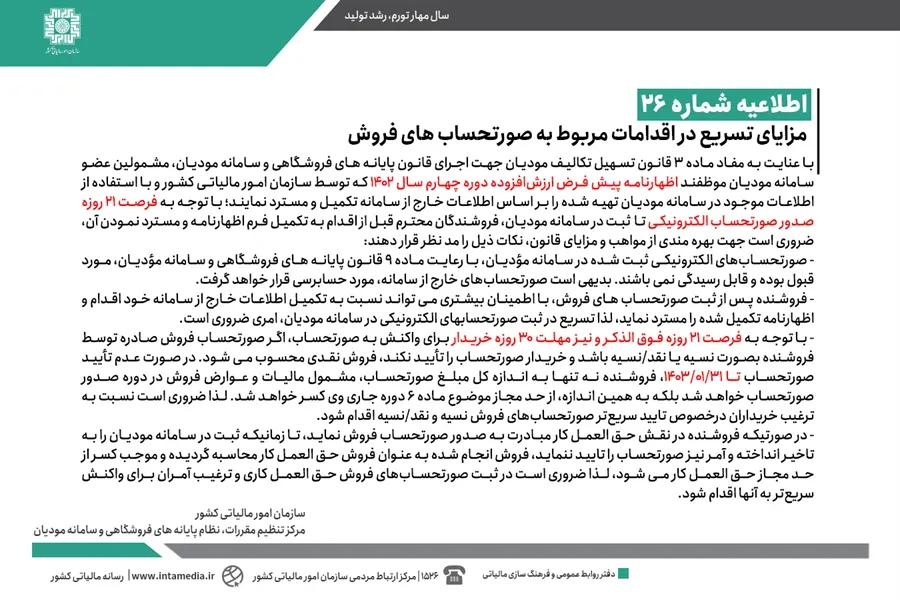
سامانه مودیان و اظهارنامه ارزش افزوده دوره چهارم سال 1402 تکالیف قانونی جدیدی را برای مشمولین عضو به همراه دارد که بر اساس ماده 3 قانون تسهیل تکالیف مودیان اجرا میشود.
در یک نگاه
- تکمیل اظهارنامه پیشفرض دوره چهارم 1402 با اطلاعات درون و خارج از سامانه انجام میشود.
- مهلت قانونی صدور تا ثبت صورتحساب الکترونیکی در سامانه حداکثر 21 روز تعیین شده است.
- عدم تایید صورتحسابهای نسیه تا تاریخ 31 فروردین 1403، آنها را به فروش نقدی تبدیل میکند.
- تاخیر در ثبت صورتحسابهای حقالعملکاری موجب کسر از حد مجاز موضوع ماده 6 حقالعملکار میشود.
الزام قانونی سامانه مودیان و اظهارنامه ارزش افزوده دوره چهارم 1402
طبق مفاد ماده 3 قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانههای فروشگاهی و سامانه مودیان، تمام مشمولین عضو موظف هستند اظهارنامه پیشفرض ارزشافزوده دوره چهارم سال 1402 را که توسط سازمان امور مالیاتی کشور تهیه شده است، تکمیل و مسترد کنند. این اظهارنامه بر اساس اطلاعات موجود در سامانه و اطلاعات خارج از سامانه تکمیل میشود.
با توجه به فرصت 21 روزه صدور صورتحساب الکترونیکی تا ثبت آن در سامانه، فروشندگان باید پیش از نهاییسازی اظهارنامه، از ثبت تمامی صورتحسابهای خود اطمینان حاصل کنند تا بتوانند از مزایای قانونی بهرهمند شوند.
مزایای تسریع در ثبت صورتحسابهای فروش الکترونیکی
صورتحسابهای الکترونیکی ثبت شده در سامانه، طبق ماده 9 قانون پایانههای فروشگاهی و سامانه مودیان مورد قبول بوده و غیرقابل رسیدگی میباشند. صورتحسابهای خارج از سامانه، مشمول فرآیند حسابرسی مالیاتی خواهند شد. تسریع در ثبت صورتحسابها به فروشنده امکان میدهد با اطمینان بیشتری اطلاعات خارج از سامانه را وارد نماید.
اثرات تاخیر در واکنش خریدار به صورتحسابهای نسیه و نقد-نسیه
خریدار 30 روز برای واکنش و تایید صورتحساب فرصت دارد. اگر خریدار صورتحساب فروش نسیه یا نقد/نسیه را تایید نکند، فروش نقدی تلقی میشود. در صورت عدم تایید تا تاریخ 31 فروردین 1403، فروشنده علاوه بر مالیات و عوارض فروش، با کسر حد مجاز ماده 6 دوره جاری مواجه خواهد شد.
قوانین مرتبط با صورتحسابهای حقالعملکاری
در معاملات حقالعملکاری، تا زمان ثبت صورتحساب توسط حقالعملکار و تایید آن توسط آمر، فروش انجامشده به عنوان فروش خود حقالعملکار محاسبه شده و از حد مجاز ماده 6 او کسر میشود. ترغیب آمران به تایید سریع از اولویتهای فروشندگان است.
جدول خلاصه تکالیف و پیامدهای زمانی سامانه مودیان
| موضوع تکلیف | مهلت قانونی | پیامد عدم اقدام به موقع |
|---|---|---|
| ثبت صورتحساب در سامانه | 21 روز از تاریخ صدور | مشمول حسابرسی مالیاتی خارج از سامانه |
| تایید صورتحساب توسط خریدار | 30 روز از ثبت (تا 31/01/1403) | نقدی محسوب شدن فروش و کسر از حد مجاز ماده 6 |
| تایید صورتحساب حقالعملکاری | فوری توسط آمر | کسر از حد مجاز فروش حقالعملکار |
سوالات متداول در خصوص اظهارنامه پیشفرض ارزش افزوده
1. مهلت ثبت صورتحساب الکترونیکی در سامانه چقدر است؟
مهلت قانونی صدور صورتحساب الکترونیکی تا زمان ثبت آن در سامانه مودیان حداکثر 21 روز است.
2. اگر خریدار صورتحساب نسیه را تایید نکند چه رخ میدهد؟
صورتحساب فروش نقدی تلقی شده و معادل مبلغ آن، مالیات فروش و کسر از حد مجاز ماده 6 اعمال میشود.
3. اثر عدم ثبت به موقع صورتحساب حقالعملکاری چیست؟
تا زمان ثبت و تایید آمر، فروش مذکور جزء حد مجاز حقالعملکار محاسبه شده و ظرفیت او را کاهش میدهد.
جمعبندی تکالیف ارزش افزوده دوره چهارم 1402
رعایت زمانبندیهای تعیینشده در اطلاعیه شماره 26 برای تسریع در فرآیندهای مالیاتی ضرورت دارد. مودیان باید هرچه سریعتر صورتحسابهای الکترونیکی را ثبت و خریداران و آمران خود را به تایید نهایی آنها ترغیب کنند تا فرآیند ارسال اظهارنامه با موفقیت انجام شود.